Les distributeurs fiables des grandes banques comme la Société Générale, implantés tous les 100 mètres boulevard Haussmann, t'évitent les frais touristiques à Paris. Ce guide par quartier t'oriente vers les automates bancaires sécurisés pour retirer ton argent liquide sans mauvaise surprise.
Pour retirer de l’argent liquide à Paris, privilégie systématiquement un distributeur affilié à une grande banque française comme BNP Paribas ou Société Générale. Ces automates ne facturent pas de frais locaux, mais il faut toujours refuser la conversion de devises proposée à l’écran pour éviter un taux de change défavorable.
Où trouver un distributeur de billets fiable à Paris ?
Pour repérer facilement un distributeur de billets à Paris, le plus simple est de viser les agences des grands réseaux bancaires français. La carte ci-dessous localise pour toi ces points de retrait fiables, basés sur des données bancaires publiques. Elle t’aidera à visualiser les agences près de ta position ou des lieux que tu comptes visiter.
Paris est très bien équipée en distributeurs, mais tous ne se valent pas. L’enjeu n’est pas tant de trouver une machine, que de trouver la bonne. Le meilleur réflexe est de lever les yeux et de chercher l’enseigne d’une agence bancaire. Ces distributeurs, directement intégrés à la façade ou situés dans le sas d’entrée, sont les plus sûrs et les plus transparents sur les frais. La densité de ces agences est très forte dans les quartiers centraux et d’affaires. Dans le quartier de l’Opéra et des Grands Magasins, par exemple, autour du boulevard Haussmann, tu trouveras une agence bancaire presque tous les 100 mètres. Le siège de la Société Générale au 29, boulevard Haussmann (9e) est un bon repère, avec plusieurs automates disponibles.
Même dans les zones très touristiques, cette règle reste valable. Sur l’avenue des Champs-Élysées, au lieu de t’arrêter au premier automate venu, marche un peu pour trouver une agence comme celle de HSBC au 103, avenue des Champs-Élysées (8e). Dans les grandes gares comme la Gare du Nord, qui accueille l’Eurostar, ignore les petits kiosques de change et cherche les distributeurs des grandes banques installés dans le hall principal. C’est la garantie d’un service standard, sans surcoût caché.
Voir la carte des distributeurs de billets Paris en plein écran
La règle d’or : s’en tenir aux grandes banques françaises
Le conseil le plus important pour tes retraits d’argent à Paris est simple : cherche le logo d’une grande banque française. Les réseaux les plus courants, que tu croiseras partout, sont BNP Paribas, Société Générale, LCL (Le Crédit Lyonnais), le Crédit Agricole, le Crédit Mutuel et La Banque Postale. En utilisant un distributeur appartenant à l’un de ces groupes, tu t’assures une chose essentielle : la banque française ne te facturera aucun frais de service pour le retrait.
La seule commission qui peut s’appliquer est celle que ta propre banque prélève pour un retrait d’argent à l’étranger. Ce montant dépend uniquement de ton contrat bancaire et sera le même, que tu retires ton argent dans une agence de la rue de Rivoli ou dans un petit village. En privilégiant les distributeurs des banques nationales, tu t’assures de ne pas ajouter une seconde couche de frais locaux, souvent opaques et élevés.
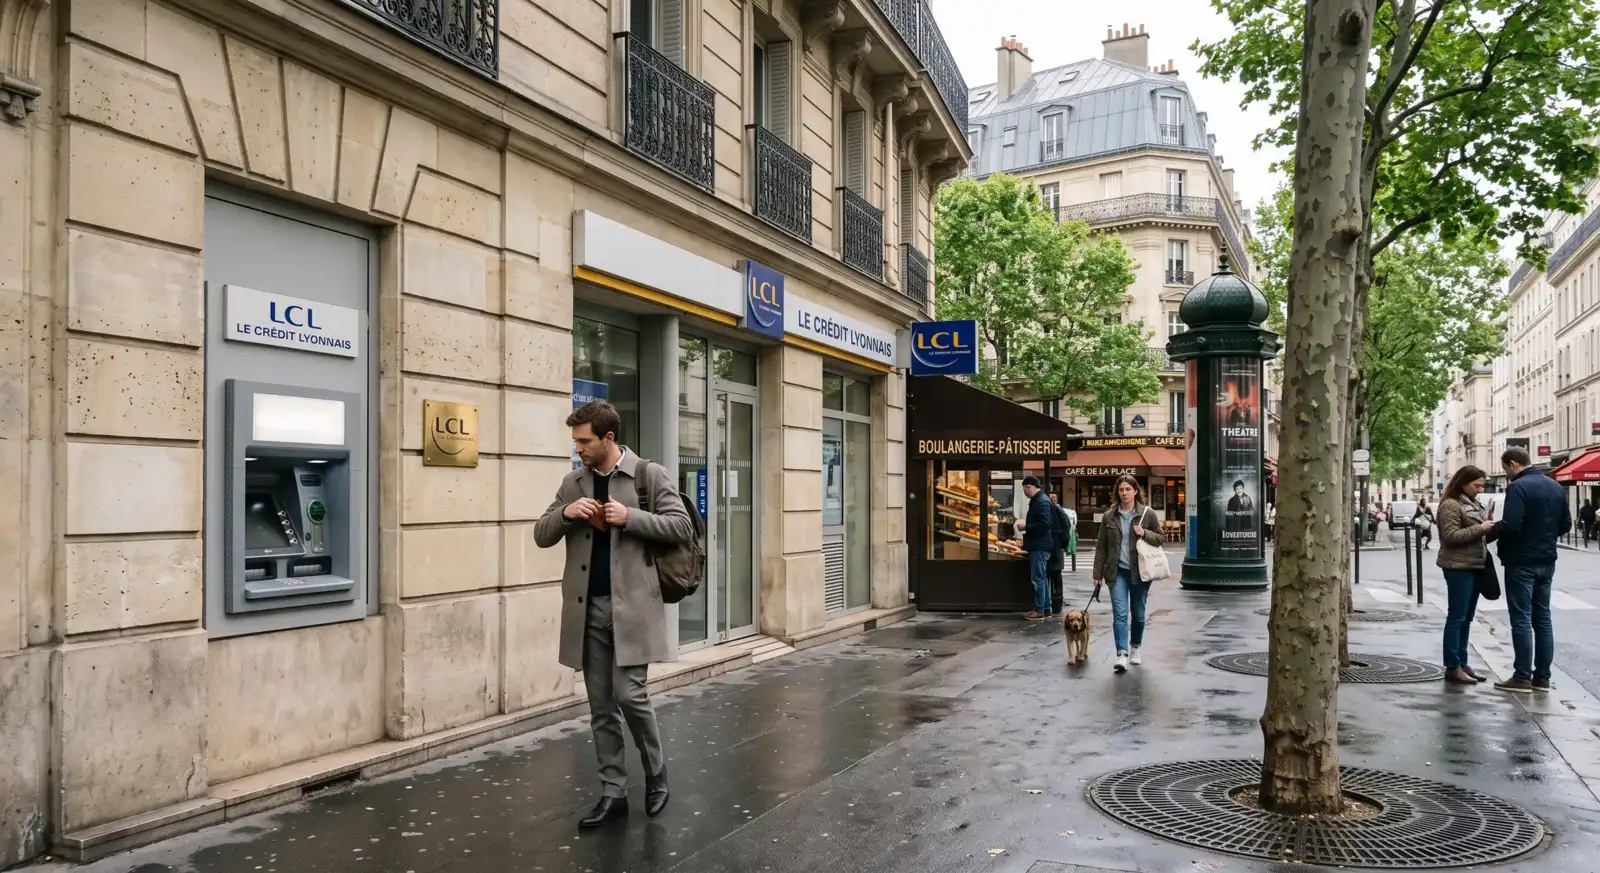
Concrètement, comment les reconnaître ? C’est facile. Ces distributeurs sont toujours rattachés à une agence bancaire physique. Ils se trouvent soit en façade, soit juste à l’intérieur, dans un petit sas vitré accessible 24h/24. L’enseigne de la banque est toujours clairement visible au-dessus. Si tu as un doute, regarde si la machine est intégrée à un bâtiment qui ressemble à une banque. Si elle est posée seule au milieu d’un couloir de métro ou sur le trottoir à côté d’une boutique de souvenirs, la prudence est de mise.
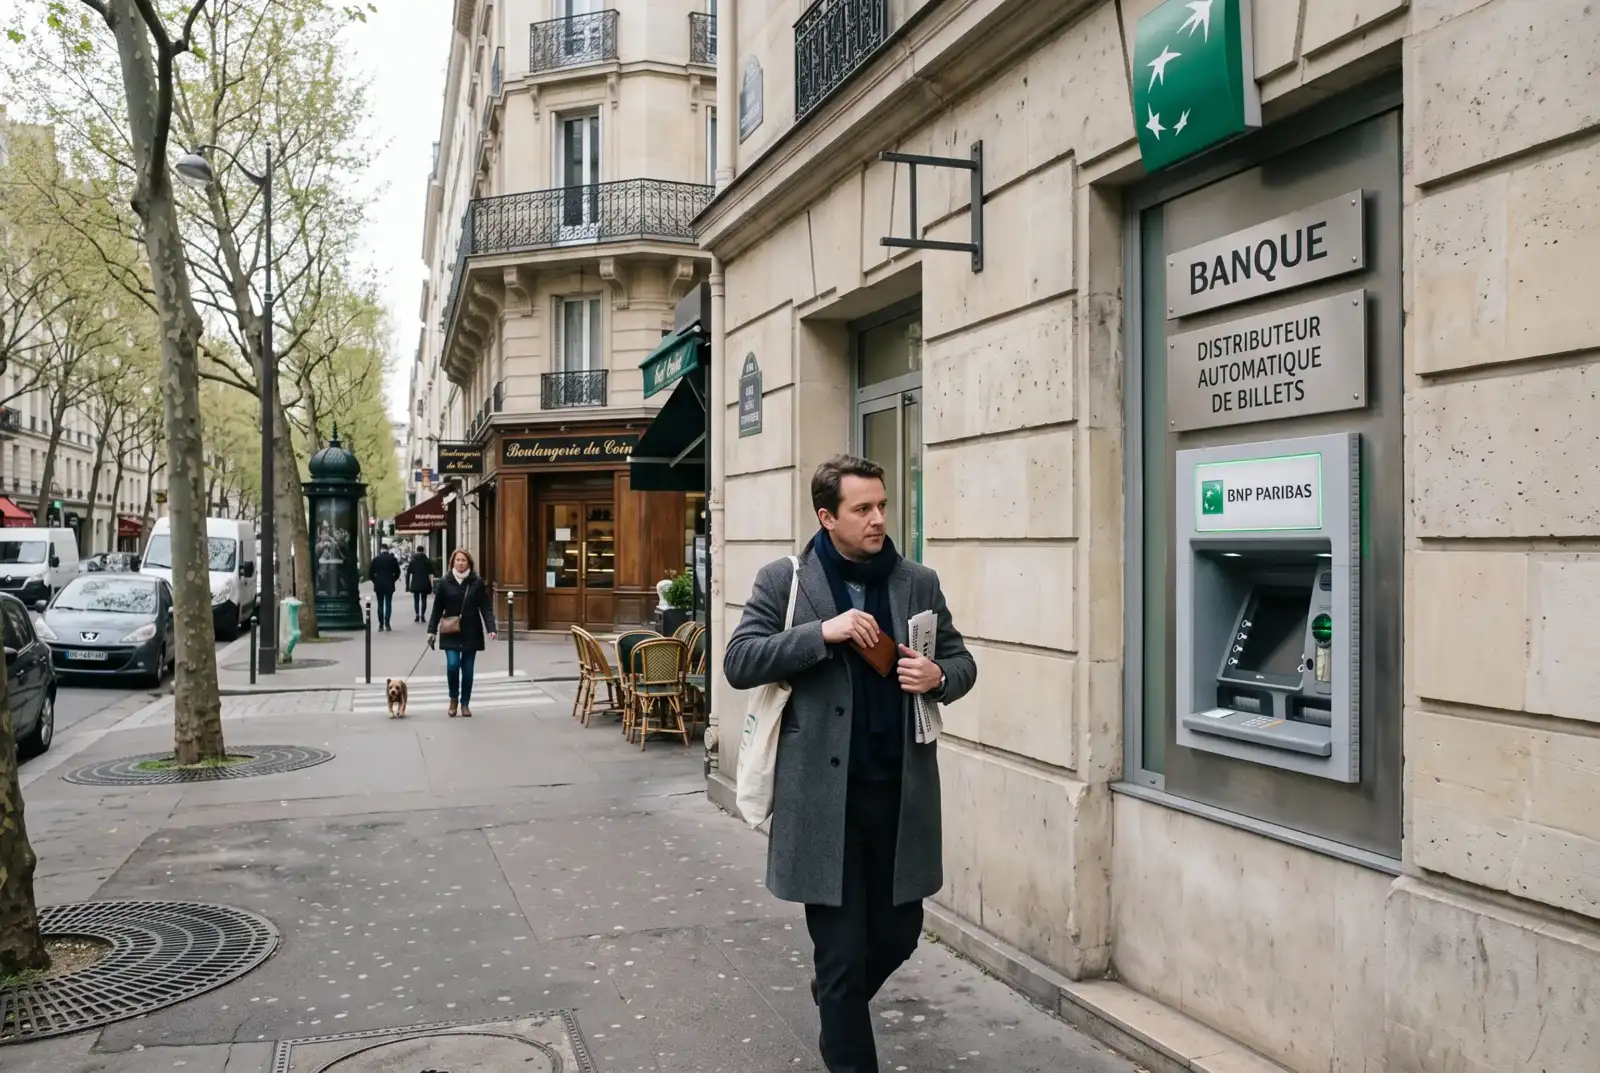 IA via Nano Banana
Le piège n°1 à éviter : la conversion dynamique de devises (DCC)
Voici une situation que tu rencontreras sûrement si ta carte bancaire n’est pas en euros. Après avoir inséré ta carte et tapé ton code, le distributeur te proposera un choix sur l’écran. Il affichera le montant de ton retrait en euros, et juste à côté, une proposition de te débiter directement dans la monnaie de ton pays (dollars, livres sterling, francs suisses…). Cette option s’appelle la conversion dynamique de devises, ou DCC en anglais (Dynamic Currency Conversion).
Même si la proposition semble pratique, car elle t’affiche une somme que tu comprends immédiatement, c’est un piège financier. En acceptant, tu autorises l’opérateur du distributeur (et non ta banque ou les réseaux Visa/Mastercard) à effectuer lui-même la conversion. Le taux de change utilisé est toujours très défavorable par rapport au taux officiel, avec une marge confortable pour l’opérateur. La différence peut représenter une perte de 5% à 10% sur le montant de ton retrait.
La règle est donc absolue : refuse toujours la conversion et choisis d’être débité en euros (EUR). L’intitulé exact peut varier, mais tu dois sélectionner l’option qui mentionne « Retrait en EUR », « Débit en EUR », « Poursuivre sans conversion » ou une formulation similaire. Parfois, le bouton pour refuser est moins visible, grisé ou plus petit. Prends le temps de bien lire l’écran. Ce simple choix te garantit de bénéficier du taux de change de ta propre banque, qui est bien plus juste.
Le piège n°2 à déjouer : les automates privés et bureaux de change
Dans les rues les plus fréquentées par les touristes, près des monuments ou des boutiques de souvenirs, tu remarqueras des distributeurs de billets qui ne ressemblent pas à ceux des banques. Ils sont souvent bleus et jaunes, portent des marques comme Euronet, et ne sont rattachés à aucune agence. Ce sont des automates privés, et il vaut mieux les considérer comme une solution de dernier recours.
Leur modèle économique repose sur des frais de service directs. Pour chaque retrait, ils prélèvent une commission fixe, souvent entre 2 € et 6 €, qui s’affiche généralement sur l’écran avant la validation finale. Ces frais s’ajoutent aux éventuelles commissions de ta propre banque et au coût de la conversion dynamique si tu tombes aussi dans ce piège. La facture peut donc grimper très vite. La règle est simple : si un distributeur n’affiche pas le logo d’une grande banque française et n’est pas intégré à une agence, fais quelques pas de plus pour en trouver un.
Un autre service à utiliser avec parcimonie est le bureau de change. Si tu as besoin d’euros, le retrait au distributeur d’une banque fiable sera presque toujours plus avantageux. Les bureaux de change, surtout ceux situés sur les grandes avenues comme les Champs-Élysées, appliquent des commissions ou des taux de change qui peuvent te faire perdre jusqu’à 15% de la valeur de ton argent par rapport à un retrait standard. Ils sont utiles pour échanger des devises très spécifiques, mais pas pour obtenir des euros depuis un compte bancaire classique.
Les derniers détails pratiques pour un retrait sans stress
Une fois que tu as trouvé le bon distributeur, quelques informations finales peuvent te faciliter la vie. D’abord, le code secret. En France, le standard est un code PIN à 4 chiffres. Si le code de ta carte est plus long, contacte ta banque avant ton départ pour savoir comment procéder. Les cartes les plus courantes, Visa et Mastercard, sont acceptées partout, sans exception. Si tu possèdes une carte American Express, sache que son acceptation est plus limitée, que ce soit pour les retraits ou pour les paiements en magasin.
Attention aux grosses coupures. Le distributeur peut te proposer des billets de 100 €. Même s’il est tentant de prendre moins de billets, cette coupure est très peu pratique au quotidien. De nombreux commerçants, en particulier les boulangeries, les petits cafés ou les marchés, la refuseront par manque de monnaie ou par crainte des faux billets. Quand le distributeur te le permet, privilégie un panachage de coupures de 10 €, 20 € et 50 €. C’est beaucoup plus simple pour tes dépenses de tous les jours.
Enfin, une note sur l’accès. La plupart des distributeurs en façade sont accessibles 24h/24. Pour ceux situés dans un sas d’entrée, il se peut que la porte soit verrouillée la nuit ou le dimanche. Pas de panique : il y a généralement une petite fente près de la porte. Glisse simplement ta carte bancaire dedans pour déverrouiller l’accès et effectuer ton retrait en toute tranquillité.
Ce qu’il faut retenir
Finalement, retirer de l’argent à Paris sans stress ni frais inutiles se résume à une méthode simple à appliquer. La première étape est de localiser une véritable agence bancaire, reconnaissable à son enseigne (BNP Paribas, LCL, etc.). La seconde, une fois devant l’écran du distributeur, est de toujours choisir d’être débité en euros pour échapper à la conversion dynamique.
Plutôt que de multiplier les petits retraits, qui peuvent entraîner des frais fixes à chaque fois de la part de ta propre banque, il est souvent plus judicieux de retirer une somme un peu plus importante en une seule fois. Cela te permet de couvrir tes besoins en liquide pour plusieurs jours et de profiter plus sereinement de ton séjour, sans avoir à te soucier de trouver un distributeur de billets à chaque coin de rue.
Autres services pratiques à Paris
Contenu enrichi avec l'assistance de l'IA, relu et validé par la rédaction.